Quando un immobile viene venduto nel corso dell’anno, una delle domande più frequenti è: come deve essere divisa l’IMU tra venditore e acquirente?
La risposta non dipende da una ripartizione concordata dal notaio e neppure da un calcolo proporzionale per singoli giorni. La legge prevede un criterio preciso: l’imposta è dovuta da ciascun soggetto in proporzione alla quota e ai mesi dell’anno nei quali si è protratto il possesso qualificato dell’immobile.
Il problema principale riguarda quindi il mese nel quale viene stipulato il rogito.
Chi paga l’IMU nel mese del rogito?
Ai sensi dell’art. 1, comma 761, della legge 27 dicembre 2019, n. 160:
- il mese è attribuito per intero al soggetto che ha posseduto l’immobile per più della metà dei giorni di cui il mese è composto;
- il giorno del trasferimento si considera a carico dell’acquirente;
- se venditore e acquirente hanno lo stesso numero di giorni di possesso, il mese è attribuito interamente all’acquirente.
L’IMU, pertanto, non viene suddivisa giornalmente tra le parti.
La regola deriva direttamente dalla legge e dai chiarimenti ufficiali del Dipartimento delle Finanze. Non risulta necessaria una specifica sentenza della Corte di cassazione per stabilire come debba essere attribuito il mese del rogito. La giurisprudenza assume invece rilievo per le questioni riguardanti l’individuazione del soggetto passivo, le esenzioni e le situazioni particolari.
La disciplina dell’IMU
La cosiddetta “nuova IMU” è disciplinata dall’art. 1, commi 738 e seguenti, della legge n. 160 del 2019.
Il presupposto dell’imposta è il possesso di immobili, con esclusione dell’abitazione principale e delle relative pertinenze, salvo che l’immobile appartenga alle categorie catastali A/1, A/8 o A/9.
Il termine “possesso” non indica, di regola, la semplice disponibilità materiale dell’immobile. Ai fini dell’IMU rileva la titolarità di una delle posizioni giuridiche individuate dalla legge.
Sono normalmente soggetti passivi:
- il proprietario;
- il titolare del diritto reale di usufrutto;
- il titolare del diritto di uso;
- il titolare del diritto di abitazione;
- l’enfiteuta;
- il titolare del diritto di superficie;
- il concessionario di un’area demaniale;
- il locatario finanziario, nei casi previsti dalla legge.
La Cassazione ha ribadito che la nozione di possesso rilevante ai fini dell’imposta deve essere letta in correlazione con l’elenco normativo dei soggetti passivi: non è sufficiente la mera detenzione materiale dell’immobile. Cass. civ., Sezione tributaria, 1° dicembre 2022, n. 35431. (DEF Finanze)
Come si determina il mese di possesso
Per stabilire chi debba pagare l’IMU nel mese della compravendita occorre:
- contare i giorni anteriori al rogito, attribuiti al venditore;
- includere il giorno del rogito tra quelli dell’acquirente;
- confrontare i due periodi;
- attribuire l’intero mese a chi ha il maggior numero di giorni;
- in caso di parità, attribuire il mese all’acquirente.
Il Dipartimento delle Finanze precisa espressamente che il giorno del trasferimento è computato in capo all’acquirente e che, in caso di parità, l’imposta del mese resta interamente a suo carico. (Ministero delle Finanze)
Esempi pratici
La tabella presuppone che il venditore fosse proprietario dal 1° gennaio e che l’acquirente conservi la proprietà sino al 31 dicembre.
| Data del rogito | Giorni del venditore nel mese | Giorni dell’acquirente nel mese | A chi spetta il mese | Mesi IMU venditore | Mesi IMU acquirente |
|---|---|---|---|---|---|
| 10 gennaio | 9 | 22 | Acquirente | 0 | 12 |
| 15 marzo | 14 | 17 | Acquirente | 2 | 10 |
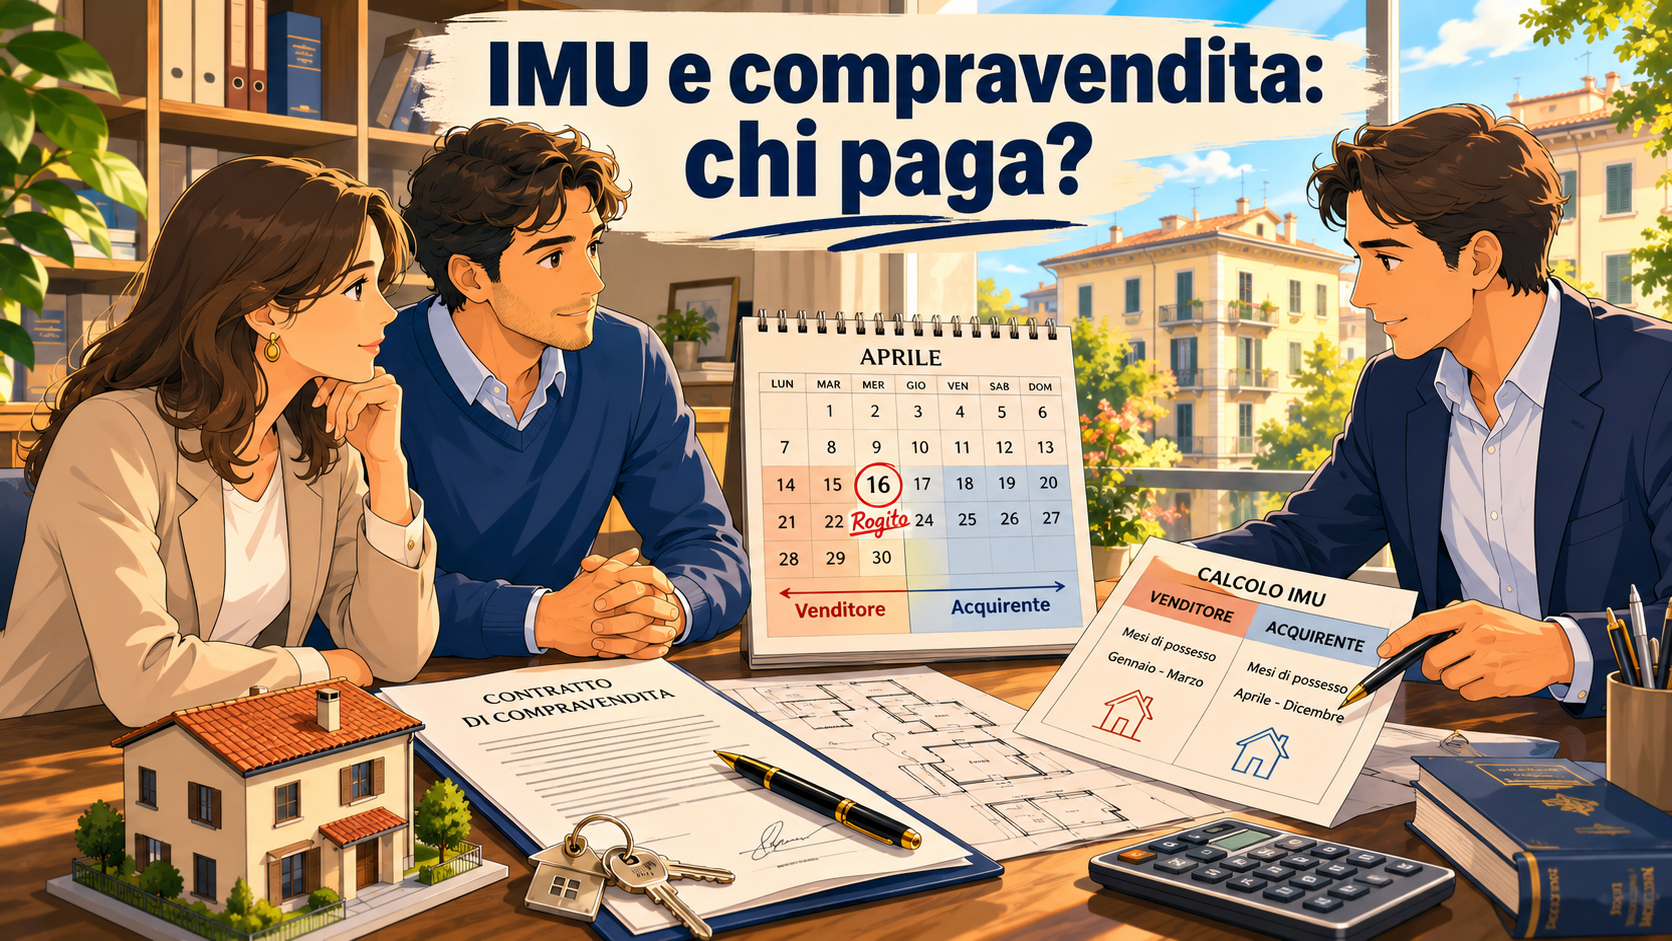
| 16 aprile | 15 | 15 | Acquirente, per la regola della parità | 3 | 9 |
| 17 maggio | 16 | 15 | Venditore | 5 | 7 |
| 20 settembre | 19 | 11 | Venditore | 9 | 3 |
| 31 dicembre | 30 | 1 | Venditore | 12 | 0 |
Rogito il 10 gennaio
Il venditore è titolare dell’immobile sino al 9 gennaio: 9 giorni.
L’acquirente è titolare dal 10 al 31 gennaio: 22 giorni.
Gennaio è quindi attribuito all’acquirente, che dovrà calcolare l’IMU per tutti i dodici mesi dell’anno, salvo eventuali esenzioni.
Rogito il 15 marzo
Il venditore ha 14 giorni di possesso nel mese; l’acquirente ne ha 17.
Marzo è attribuito all’acquirente. Il venditore paga per gennaio e febbraio; l’acquirente da marzo a dicembre.
Rogito il 16 aprile
Aprile ha 30 giorni.
Il venditore possiede l’immobile dal 1° al 15 aprile: 15 giorni. L’acquirente dal 16 al 30 aprile: altri 15 giorni.
In caso di parità il mese è attribuito all’acquirente. Il venditore paga quindi per tre mesi e l’acquirente per nove.
Rogito il 17 maggio
Maggio ha 31 giorni.
Il venditore conserva la proprietà per 16 giorni, mentre l’acquirente la possiede per 15 giorni.
Maggio resta quindi a carico del venditore.
Rogito il 20 settembre
Il venditore possiede l’immobile per 19 giorni e l’acquirente per 11.
Settembre è attribuito al venditore.
Rogito il 31 dicembre
Il venditore è proprietario per 30 giorni, mentre l’acquirente lo diventa soltanto il 31 dicembre.
L’intero mese resta a carico del venditore. L’acquirente, per quell’anno, non avrà alcun mese da assoggettare a IMU.
Che cosa accade nei mesi di febbraio?
Il criterio varia in relazione alla durata effettiva del mese.
In un febbraio di 28 giorni:
- rogito il 14 febbraio: venditore 13 giorni, acquirente 15; il mese spetta all’acquirente;
- rogito il 15 febbraio: venditore 14 giorni, acquirente 14; il mese spetta all’acquirente per la regola della parità;
- rogito il 16 febbraio: venditore 15 giorni, acquirente 13; il mese spetta al venditore.
In un febbraio di 29 giorni:
- rogito il 15 febbraio: venditore 14 giorni, acquirente 15; il mese spetta all’acquirente;
- rogito il 16 febbraio: venditore 15 giorni, acquirente 14; il mese spetta al venditore.
Non esiste, quindi, una data unica valida per ogni mese: occorre sempre considerare il numero dei giorni del mese interessato.
Preliminare, consegna delle chiavi e rogito
Il contratto preliminare
Il contratto preliminare non trasferisce la proprietà.
Anche se l’acquirente ha versato la caparra o l’intero prezzo, il soggetto passivo rimane il venditore fino alla stipulazione del contratto definitivo, salvo che nel frattempo intervenga un diverso titolo giuridico idoneo a trasferire il diritto reale.
La consegna anticipata dell’immobile
La consegna delle chiavi prima del rogito attribuisce normalmente all’acquirente la disponibilità materiale del bene, ma non la proprietà.
Pertanto, sino al trasferimento del diritto reale, l’IMU continua generalmente a gravare sul venditore.
Le parti possono prevedere che l’acquirente rimborsi al venditore una parte del tributo, ma si tratta di un accordo interno che non modifica il soggetto obbligato nei confronti del Comune.
Il pagamento anticipato del prezzo
Anche il pagamento integrale del prezzo non è sufficiente, da solo, a trasferire la proprietà immobiliare.
Il trasferimento avviene mediante l’atto definitivo avente la forma richiesta dalla legge.
La trascrizione
Nella compravendita ordinaria il trasferimento della proprietà si produce, tra le parti, con il consenso validamente espresso nel rogito, non con la successiva trascrizione.
La trascrizione svolge essenzialmente una funzione di pubblicità e di opponibilità ai terzi.
Il giorno fiscalmente rilevante è quindi normalmente quello della stipulazione dell’atto definitivo, non quello in cui il notaio esegue la trascrizione.
Vendita con riserva della proprietà
Nella vendita con riserva della proprietà, disciplinata dall’art. 1523 c.c., l’acquirente acquista la proprietà con il pagamento dell’ultima rata del prezzo, pur assumendo i rischi della cosa dal momento della consegna.
Ai fini dell’IMU, sino al verificarsi del trasferimento della proprietà il soggetto passivo rimane, in linea generale, il venditore, salvo l’esistenza di un diverso diritto reale rilevante.
La semplice consegna e il godimento dell’immobile da parte dell’acquirente non devono essere confusi con la titolarità del diritto reale.
Contratto sottoposto a condizione
Quando l’efficacia traslativa della vendita è subordinata a una condizione sospensiva, il trasferimento non si consolida sino all’avveramento della condizione.
L’individuazione della decorrenza IMU deve essere compiuta esaminando:
- il contenuto esatto dell’atto;
- la natura della condizione;
- il momento in cui essa si verifica;
- gli effetti civilistici prodotti dalla clausola;
- l’eventuale trascrizione dell’avveramento.
Non è prudente applicare automaticamente a ogni vendita condizionata la data formale del rogito. La fattispecie deve essere valutata in concreto, soprattutto quando la condizione incide direttamente sull’effetto traslativo.
Vendita giudiziaria e decreto di trasferimento
Nel procedimento esecutivo il verbale di aggiudicazione e il pagamento del prezzo non trasferiscono da soli la proprietà.
L’effetto traslativo si produce con il decreto di trasferimento emesso dal giudice ai sensi dell’art. 586 c.p.c.
Fino a quel momento, il debitore esecutato rimane titolare del diritto immobiliare e, in linea generale, soggetto passivo IMU. Dal decreto di trasferimento la posizione passa all’aggiudicatario, applicando anche in questo caso il criterio mensile previsto dal comma 761.
Il pignoramento non trasferisce la proprietà al custode né all’aggiudicatario provvisorio.
L’acquisto dell’abitazione principale
L’acquisto della casa destinata ad abitazione principale non determina automaticamente l’esenzione IMU dal giorno del rogito.
Per abitazione principale si intende, secondo la disciplina vigente, l’immobile nel quale il possessore:
- risiede anagraficamente;
- dimora abitualmente.
L’esenzione non si applica alle abitazioni classificate nelle categorie catastali A/1, A/8 e A/9, per le quali restano invece applicabili l’aliquota e la detrazione previste dalla legge.
La giurisprudenza ribadisce che la sola intenzione di destinare l’immobile a propria abitazione non è sufficiente. Occorre la contemporanea sussistenza della residenza anagrafica e della dimora abituale. Cass. civ., Sezione tributaria, ordinanza 17 luglio 2024, n. 19684. (DEF Finanze)
La Corte costituzionale ha inoltre chiarito che la definizione di abitazione principale deve essere riferita al possessore dell’immobile e alla sua residenza e dimora abituale, senza subordinare il beneficio alla situazione anagrafica dell’intero nucleo familiare. Corte cost., sentenza 18 luglio 2025, n. 112. (DEF Finanze)
Il venditore lascia la casa prima del rogito
Se il venditore trasferisce altrove sia la residenza sia la dimora abituale prima della vendita, l’immobile può perdere, per quel periodo, i requisiti dell’abitazione principale.
Il venditore rimane proprietario sino al rogito, ma potrebbe essere tenuto a pagare l’IMU per il mese o i mesi nei quali l’immobile non è più la sua abitazione principale.
L’acquirente trasferisce la residenza dopo il rogito
Nel periodo intercorrente tra l’acquisto e l’effettivo trasferimento della residenza e della dimora abituale, l’immobile non è ancora, normalmente, esente come abitazione principale.
L’acquirente dovrà verificare per quanti mesi risultano integrati entrambi i requisiti.
Anche l’agevolazione segue il criterio mensile: per ciascun mese occorre verificare per quale parte del mese siano esistite le condizioni richieste.
L’immobile deve essere ristrutturato
Il fatto che l’acquirente non possa trasferirsi immediatamente perché deve eseguire lavori non determina automaticamente l’esenzione.
Fino a quando non sussistono residenza anagrafica e dimora abituale, l’immobile resta normalmente assoggettato all’IMU, salvo altre specifiche agevolazioni, come l’eventuale riduzione per fabbricato dichiarato inagibile o inabitabile, quando ne ricorrano rigorosamente i presupposti.
L’acquirente possiede già un’altra abitazione principale
Il beneficio deve essere verificato sulla base dell’effettiva residenza e dimora abituale del contribuente.
Il semplice acquisto di una nuova abitazione non fa perdere o acquistare automaticamente l’esenzione: rileva il luogo nel quale il soggetto stabilisce concretamente la propria abitazione principale.
Acconto e saldo nell’anno della vendita
L’IMU viene normalmente versata in due rate:
- acconto entro il 16 giugno;
- saldo entro il 16 dicembre.
Resta possibile il pagamento in un’unica soluzione entro il termine previsto per l’acconto.
Ogni contribuente deve effettuare autonomamente il calcolo relativo ai propri mesi di possesso e alla propria quota.
Rogito prima del pagamento dell’acconto
Se la vendita avviene prima del 16 giugno, venditore e acquirente devono calcolare separatamente la propria posizione.
Il venditore versa l’imposta riferibile ai mesi a lui attribuiti; l’acquirente quella relativa ai propri mesi, tenendo conto anche dell’eventuale destinazione ad abitazione principale.
Rogito dopo il pagamento dell’acconto
Il venditore potrebbe aver calcolato l’acconto ipotizzando il possesso dell’immobile per l’intero anno o per l’intero primo semestre.
Al momento del saldo occorre ricalcolare l’imposta effettivamente dovuta per l’intero periodo di possesso e sottrarre quanto già versato.
Se l’acconto è stato inferiore al dovuto, dovrà essere effettuato il conguaglio. Se è stato superiore, occorre verificare le regole del Comune per la compensazione o per il rimborso.
Versamento eccessivo del venditore
Se il venditore ha versato più di quanto dovuto, l’acquirente non può utilizzare direttamente il credito del venditore.
Si tratta di due soggetti passivi differenti.
Il venditore può:
- chiedere il rimborso al Comune;
- utilizzare l’eventuale compensazione, quando prevista dalla legge o dal regolamento comunale;
- verificare se il Comune consenta l’imputazione dell’eccedenza a debiti futuri dello stesso contribuente.
L’istanza di rimborso deve essere presentata entro il termine previsto dall’art. 1, comma 164, della legge n. 296 del 2006, normalmente cinque anni dal giorno del versamento o da quello in cui è stato accertato il diritto alla restituzione.
Il notaio paga l’IMU per le parti?
Normalmente no.
Il notaio liquida e versa le imposte indirette collegate all’atto, come l’imposta di registro, ipotecaria e catastale, ma non effettua ordinariamente il versamento dell’IMU annuale dovuta autonomamente da venditore e acquirente.
Occorre presentare la dichiarazione IMU?
La compravendita notarile è normalmente conoscibile dal Comune attraverso il sistema della pubblicità immobiliare e i flussi informativi catastali.
Per il semplice acquisto o la semplice vendita, quindi, la dichiarazione IMU non è sempre necessaria.
La dichiarazione continua tuttavia a essere richiesta quando il Comune non dispone delle informazioni necessarie per verificare correttamente il tributo o quando la legge subordina un beneficio alla comunicazione del contribuente.
Le istruzioni ministeriali precisano che la dichiarazione è necessaria, in particolare, quando gli immobili godono di riduzioni dell’imposta o quando il Comune non può acquisire autonomamente i dati rilevanti. (Ministero delle Finanze)
La verifica deve essere effettuata, tra l’altro, nei casi di:
- immobili merce;
- fabbricati inagibili o inabitabili;
- comodato con riduzione della base imponibile;
- immobili locati a canone concordato;
- occupazione abusiva denunciata;
- variazioni del valore delle aree edificabili;
- particolari diritti reali;
- immobili non correttamente censiti;
- agevolazioni subordinate a dichiarazione;
- variazioni non risultanti dagli atti notarili o dal catasto.
La dichiarazione deve essere presentata entro il termine previsto dalla normativa vigente, utilizzando il modello ministeriale applicabile.
Gli accordi tra venditore e acquirente
Nel rogito le parti possono stabilire che:
- il venditore rimborsi all’acquirente una parte dell’IMU;
- l’acquirente sostenga economicamente l’IMU dell’intero anno;
- l’imposta venga ripartita tra le parti su base giornaliera;
- una somma venga trattenuta dal prezzo per regolare il pagamento del tributo.
Queste clausole possono essere valide nei rapporti interni tra le parti, ma non modificano la soggettività tributaria stabilita dalla legge.
Occorre distinguere:
Obbligazione verso il Comune
Il Comune può chiedere il pagamento al soggetto che risulta passivo secondo la normativa IMU, per la quota e i mesi di sua competenza.
Obbligo contrattuale tra le parti
Se il rogito prevede un rimborso, la parte che non lo esegue può essere chiamata a rispondere dell’inadempimento contrattuale.
Il Comune rimane però estraneo all’accordo e non è tenuto a suddividere diversamente l’imposta.
Una ripartizione giornaliera inserita nell’atto può quindi servire a regolare economicamente i rapporti tra venditore e acquirente, ma il calcolo fiscale verso il Comune resta mensile.
Vendita di un immobile locato
Il conduttore non è soggetto passivo IMU per il semplice fatto di occupare l’immobile.
Prima del rogito paga il precedente proprietario; dopo il rogito paga il nuovo proprietario, secondo la regola mensile già esaminata.
Il subentro dell’acquirente nel contratto di locazione non modifica questo criterio.
La locazione incide eventualmente sull’aliquota o sulle agevolazioni applicabili, per esempio nel caso di abitazione locata a canone concordato, ma non trasferisce l’obbligo IMU al conduttore.
Altri casi particolari
Usufrutto e nuda proprietà
Quando esiste un usufrutto, il soggetto passivo è l’usufruttuario.
Il nudo proprietario, pur essendo proprietario del bene, non paga normalmente l’IMU finché permane l’usufrutto.
Se viene venduta soltanto la nuda proprietà, la posizione IMU dell’usufruttuario non cambia.
Diritto di abitazione
Il titolare del diritto reale di abitazione è soggetto passivo IMU.
Un caso frequente è quello del coniuge superstite, al quale l’art. 540, secondo comma, c.c. attribuisce il diritto di abitazione sulla casa adibita a residenza familiare, quando ne ricorrono i presupposti.
Comproprietà
Ogni comproprietario paga l’IMU in proporzione alla propria quota e ai mesi di possesso.
Le condizioni soggettive, come l’utilizzo quale abitazione principale, devono essere verificate separatamente per ciascun comproprietario.
Assegnazione della casa familiare
Il genitore assegnatario della casa familiare a seguito di provvedimento del giudice è considerato titolare del diritto di abitazione ai soli fini IMU, nei casi previsti dalla disciplina vigente.
La soggettività passiva non segue quindi necessariamente la proprietà formale.
Leasing immobiliare
Per gli immobili concessi in locazione finanziaria, il soggetto passivo è il locatario finanziario dalla data della stipulazione e per tutta la durata del contratto.
Cass. civ., Sezione tributaria, 17 luglio 2019, n. 19166, ha esaminato la soggettività passiva del locatario finanziario, confermando la centralità della specifica disposizione tributaria. (DEF Finanze)
Successione ereditaria
In caso di successione, il trasferimento agli eredi si produce al momento dell’apertura della successione, coincidente con la morte, salva la necessità dell’accettazione dell’eredità e le relative conseguenze civilistiche.
Per il mese del decesso deve essere applicato il criterio della maggioranza dei giorni, tenendo presente che la posizione degli eredi può essere influenzata dal diritto di abitazione del coniuge superstite.
Immobile abusivamente occupato
Dal 1° gennaio 2023 sono esenti gli immobili non utilizzabili né disponibili per i quali sia stata presentata denuncia all’autorità giudiziaria per i reati indicati dalla legge oppure sia stata presentata denuncia o iniziata azione giudiziaria penale per l’occupazione abusiva.
La Corte costituzionale, con la sentenza 18 aprile 2024, n. 60, ha esteso la tutela anche alla disciplina precedente, dichiarando costituzionalmente illegittima l’imposizione per il periodo in cui il proprietario, dopo avere tempestivamente denunciato l’occupazione, non poteva utilizzare né rendere disponibile l’immobile. (Corte Costituzionale)
Cass. civ., Sezione tributaria, 10 luglio 2025, n. 18931, ha dato applicazione ai principi relativi all’esenzione e alla tutela del proprietario che abbia tempestivamente denunciato l’occupazione abusiva. (DEF Finanze)
Non è sufficiente una generica indisponibilità dell’immobile: devono essere dimostrati i requisiti previsti dalla legge e gli adempimenti richiesti.
Area edificabile
Per le aree edificabili l’IMU è calcolata sul valore venale in comune commercio.
La vendita nel corso dell’anno segue la regola mensile, ma ciascun soggetto deve calcolare l’imposta sulla base del valore e delle condizioni esistenti nel proprio periodo di possesso.
Variazione edificatoria o di destinazione
Se durante l’anno un terreno diviene edificabile, un fabbricato cambia destinazione d’uso o mutano le condizioni rilevanti ai fini della base imponibile, occorre individuare il momento in cui la variazione ha efficacia e applicare il criterio mensile.
La questione non coincide necessariamente con la data della vendita.
Rendita catastale
Quando la rendita viene modificata, occorre verificare:
- la data di efficacia dell’attribuzione;
- l’eventuale retroattività nei casi previsti;
- la notificazione;
- il periodo d’imposta interessato;
- la conoscibilità della variazione da parte del contribuente.
Giurisprudenza rilevante
Non risulta una specifica pronuncia della Corte di cassazione necessaria per affermare che il mese del rogito debba essere attribuito secondo la maggioranza dei giorni.
Questa regola deriva direttamente dall’art. 1, comma 761, della legge n. 160 del 2019 e dai chiarimenti del Dipartimento delle Finanze. (Ministero delle Finanze)
Sono però rilevanti, per le questioni collegate:
- Cass. civ., Sezione tributaria, 1° dicembre 2022, n. 35431: il possesso IMU deve essere individuato in relazione ai soggetti passivi tassativamente previsti dalla normativa, non sulla base della sola disponibilità materiale. (DEF Finanze)
- Cass. civ., Sezione tributaria, 17 luglio 2019, n. 19166: nel leasing immobiliare la soggettività passiva compete al locatario secondo la disciplina specifica. (DEF Finanze)
- Cass. civ., Sezione tributaria, ordinanza 17 luglio 2024, n. 19684: l’agevolazione per l’abitazione principale richiede la residenza anagrafica e la dimora abituale nell’immobile. (DEF Finanze)
- Corte costituzionale, sentenza 18 aprile 2024, n. 60: è costituzionalmente illegittima l’imposizione IMU sull’immobile abusivamente occupato quando il proprietario abbia tempestivamente denunciato l’occupazione e non possa utilizzare o rendere disponibile il bene. (Corte Costituzionale)
- Corte costituzionale, sentenza 18 luglio 2025, n. 112: la nozione di abitazione principale deve essere riferita alla residenza anagrafica e alla dimora abituale del singolo possessore, senza penalizzarlo per la diversa residenza del coniuge. (DEF Finanze)
- Cass. civ., Sezione tributaria, 10 luglio 2025, n. 18931: applicazione dei principi sull’esenzione per gli immobili abusivamente occupati e tempestivamente denunciati. (DEF Finanze)
Gli errori più frequenti
Tra gli errori che ricorrono più spesso vi sono:
- dividere l’IMU in proporzione ai giorni dell’anno;
- ritenere che il mese del rogito sia sempre a carico dell’acquirente;
- non contare il giorno del rogito tra quelli dell’acquirente;
- confondere la consegna anticipata con il trasferimento della proprietà;
- considerare automaticamente esente l’immobile acquistato come “prima casa”;
- confondere l’agevolazione per l’acquisto della prima casa con l’esenzione IMU per l’abitazione principale;
- utilizzare il credito IMU del venditore per pagare il debito dell’acquirente;
- pensare che il notaio provveda al pagamento dell’IMU;
- omettere la verifica delle aliquote deliberate dal Comune;
- trascurare l’eventuale obbligo di dichiarazione.
Prima casa e abitazione principale non sono la stessa cosa
L’agevolazione “prima casa” riguarda principalmente le imposte dovute al momento dell’acquisto.
L’esenzione IMU riguarda invece l’abitazione principale e richiede, normalmente, residenza anagrafica e dimora abituale.
È quindi possibile acquistare con le agevolazioni prima casa e dover pagare ugualmente l’IMU per il periodo nel quale l’immobile non è ancora adibito ad abitazione principale.
Conclusioni
Nell’anno della compravendita, venditore e acquirente pagano l’IMU ciascuno per i mesi che la legge attribuisce al rispettivo periodo di possesso.
Il mese del rogito è assegnato:
- all’acquirente se possiede l’immobile per più giorni;
- al venditore se conserva la proprietà per più giorni;
- all’acquirente in caso di perfetta parità.
Il giorno del rogito è sempre conteggiato a favore dell’acquirente.
Eventuali accordi diversi possono regolare i rapporti economici interni tra le parti, ma non modificano il soggetto passivo nei confronti del Comune.
Il calcolo deve inoltre tenere conto della quota di proprietà, dell’aliquota comunale, dell’eventuale destinazione ad abitazione principale e delle altre agevolazioni o esenzioni applicabili.
Riferimenti normativi e ufficiali
- Legge 27 dicembre 2019, n. 160, art. 1, commi 738-783, in particolare commi 740, 741, 743, 759, 761, 769 e seguenti.
- Codice civile, artt. 1353 e seguenti, 1376, 1523 e 2644.
- Codice di procedura civile, art. 586.
- Legge 27 dicembre 2006, n. 296, art. 1, comma 164.
- Dipartimento delle Finanze, disciplina IMU – versamenti. (Ministero delle Finanze)
- Dipartimento delle Finanze, circolare 18 marzo 2020 sulla nuova IMU. (Ministero delle Finanze)
- Ministero dell’Economia e delle Finanze, istruzioni per la dichiarazione IMU/IMPi. (Ministero delle Finanze)
FAQ
Chi paga l’IMU nel mese della compravendita?
Il mese è attribuito per intero al soggetto che ha posseduto l’immobile per più della metà dei giorni. Il giorno del rogito è conteggiato a favore dell’acquirente. In caso di parità, il mese spetta all’acquirente.
L’IMU viene divisa in base ai giorni di proprietà?
No. L’imposta è calcolata per mesi. I giorni servono soltanto a stabilire a quale soggetto debba essere attribuito per intero il mese del trasferimento.
Se il rogito viene stipulato il 16 di un mese di 30 giorni, chi paga?
Il venditore ha 15 giorni e l’acquirente altri 15, contando il giorno del rogito a favore di quest’ultimo. In caso di parità, il mese è attribuito all’acquirente.
Il preliminare trasferisce l’obbligo di pagare l’IMU?
No. Il preliminare non trasferisce la proprietà. Sino al rogito definitivo, il soggetto passivo resta normalmente il venditore, anche in caso di consegna anticipata delle chiavi.
L’acquirente è esente dall’IMU dal giorno del rogito?
Non automaticamente. Per l’esenzione relativa all’abitazione principale devono normalmente sussistere sia la residenza anagrafica sia la dimora abituale.
Chi ha acquistato con le agevolazioni prima casa deve pagare l’IMU?
Può essere tenuto a pagarla. Le agevolazioni “prima casa” applicate all’acquisto sono diverse dall’esenzione IMU per l’abitazione principale.
Le parti possono stabilire una diversa ripartizione dell’IMU?
Possono regolare tra loro il costo economico dell’imposta, anche su base giornaliera. L’accordo non modifica però il soggetto passivo e il calcolo previsto dalla legge nei confronti del Comune.
Il notaio paga l’IMU per venditore e acquirente?
Normalmente no. Venditore e acquirente devono calcolare e versare autonomamente l’imposta relativa ai propri mesi di possesso.
Il conduttore paga l’IMU se l’immobile venduto è locato?
No. Il semplice conduttore non è soggetto passivo. L’imposta viene ripartita tra il precedente e il nuovo proprietario.
Occorre presentare la dichiarazione IMU dopo la compravendita?
Non sempre. Il trasferimento notarile è normalmente conoscibile dal Comune. La dichiarazione può però essere necessaria in presenza di agevolazioni, riduzioni o circostanze non acquisibili automaticamente.
Lascia un commento